

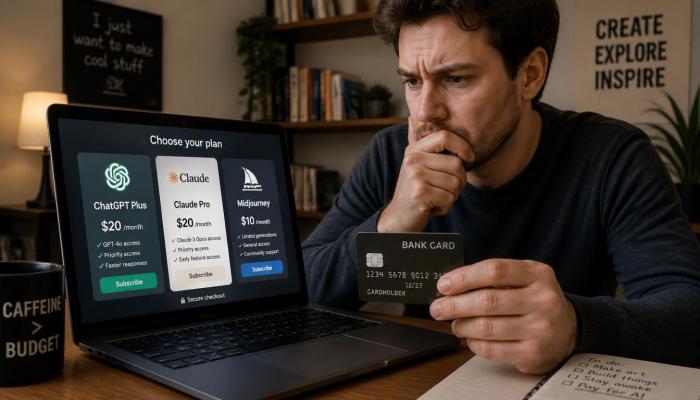
Российской банковской картой вы не оплатите ни ChatGPT, ни Claude, ни Midjourney. Хотите купить подписку на нейросеть, оплатить зарубежный хостинг или воспользоваться платной программой иностранного разработчика? С большой вероятностью столкнётесь с одной и той же проблемой: деньги на карте есть, но платёж не проходит.
Причём совершенно неважно, какой у вас банк — Сбер, Т-Банк, Альфа-Банк или другой. Карты Visa и Mastercard, выпущенные российскими банками, не работают в международной сети этих платёжных систем. А карту «Мир» большинство зарубежных сервисов попросту не принимает.
В результате подписка за $20 превращается в целое приключение. Одни просят знакомых за границей оплатить сервис, другие обращаются к посредникам, третьи оформляют иностранные виртуальные карты. Но здесь появляются комиссии, дополнительные расходы и риск остаться с картой, которую нужный сервис откажется принимать.
Разберёмся, как россияне решают проблему с зарубежными платежами, сколько это стоит и почему даже иностранная Visa не всегда помогает.
Почему недостаточно просто иметь Visa или Mastercard
Многие привыкли считать, что если на карте написано Visa или Mastercard, то она должна работать в любом интернет-магазине.
Но на практике продавец проверяет гораздо больше информации, чем номер карты и наличие денег.
Например, по первым цифрам номера можно определить банк-эмитент, страну выпуска и тип платёжного продукта. Эти сведения помогают магазину оценивать риски и устанавливать ограничения.
Некоторые зарубежные компании вообще не принимают предоплаченные карты. Другие разрешают обычные покупки, но отклоняют попытки оформить подписку с автоматическим продлением.
Есть и региональные ограничения. Например, зарубежный сервис может требовать, чтобы страна регистрации пользователя совпадала со страной выпуска карты. Либо ограничивать обслуживание определённых государств независимо от способа оплаты.
Поэтому ситуация, когда одна иностранная карта работает с ChatGPT, но не проходит в другом сервисе, вполне возможна.
Откуда россияне вообще берут иностранные карты?
Самый очевидный вариант — открыть банковский счёт за границей. Но ради одной подписки ехать в другую страну вряд ли кто-то захочет.
Поэтому появились сервисы, предлагающие виртуальные карты зарубежных эмитентов. Их можно оформить через интернет, получить реквизиты и использовать для оплаты иностранных услуг.
Например, Oqla.ai предлагает виртуальные карты Visa, которые можно пополнять российскими рублями через СБП или криптовалютой USDT.
У сервиса два варианта карт. Первая предназначена для интернет-платежей и стоит $15. Вторая обходится в $25, зато дополнительно поддерживает Apple Pay и Google Pay для бесконтактных покупок.
Обе карты выпускаются с долларовым балансом, а ежемесячная плата за обслуживание отсутствует.
Если интересуют подробности, на BrokerList есть обзор виртуальных карт Oqla.ai с тарифами, отзывами и условиями использования. Там разобрали способы пополнения, комиссии, оплату ChatGPT и ограничения, с которыми могут столкнуться пользователи.
Но прежде чем оформлять карту, лучше разобраться ещё в одном вопросе: сколько всё это удовольствие будет стоить?
Подписка за $20 может обойтись заметно дороже
Допустим, вы решили оплатить иностранный сервис за $20.
Сама виртуальная карта стоит $15. За каждую покупку её оператор может взимать отдельную комиссию. При пополнении тоже иногда приходится доплачивать.
Возьмём для примера условия Oqla: $15 за выпуск, $0,30 за покупку и 3% за пополнение через USDT.
Чтобы оплатить подписку за $20, на балансе необходимо иметь хотя бы $20,30. Для получения этой суммы потребуется отправить примерно 20,93 USDT, если принять стоимость одного USDT равной доллару.
Вместе с выпуском карты первоначальные расходы составят около $35,93 без учёта покупки криптовалюты и сетевых комиссий.
Получается почти вдвое больше стоимости самой подписки. Правда, при следующем платеже заново покупать карту не придётся.
На Trafstat есть отдельная статья о том, на каких комиссиях можно переплатить при использовании виртуальных карт. Там приведены расчёты расходов на первый платёж и последующее использование карты.
Ещё одна неприятная особенность — курсы обмена валют. Некоторые посредники заявляют небольшую комиссию, но при конвертации рублей в доллары используют курс, который заметно отличается от доступного пользователю рыночного.
В итоге человек переплачивает даже тогда, когда в тарифах написано, что комиссия за пополнение отсутствует.
Почему деньги могут списаться, а подписка так и не появится?
Иногда иностранный сервис сначала проверяет карту с помощью небольшой тестовой операции. На балансе временно блокируется определённая сумма, после чего она разблокируется.
Если денег хватает ровно на подписку, такая проверка может создать проблему. Например, пользователь положил $20, а сервис пытается дополнительно зарезервировать $1 для проверки карты.
Возможен и другой сценарий: продавец отклонил операцию, но деньги временно остались заблокированными. Это ещё не означает, что они окончательно списаны. Срок разблокировки зависит от эмитента и правил обработки платежа.
Поэтому при использовании виртуальных карт разумно держать небольшой запас на балансе, особенно если речь идёт о первой оплате.
Но и хранить на подобных картах крупные суммы без необходимости не стоит. Если провайдер изменит правила обслуживания или ограничит операции, доступ к деньгам может оказаться затруднён.
А если платить через посредника?
Есть ещё один способ: найти компанию, которая принимает российские рубли и оплачивает иностранную подписку за клиента.
На первый взгляд схема удобная. Не нужно оформлять карту, разбираться с криптовалютой и самостоятельно проводить платёж.
Но здесь возникает вопрос доверия. Если посредник просит логин и пароль от вашего аккаунта, вы фактически предоставляете постороннему доступ к своим данным.
Кроме того, подписка может быть оформлена через чужой платёжный инструмент. При возврате денег, блокировке платежа или продлении услуги могут возникнуть дополнительные сложности.
Поэтому перед обращением к посреднику стоит проверить его репутацию, условия возврата средств и порядок оплаты. Желательно выбирать способы, при которых не требуется передавать пароль от личного аккаунта.
Что в итоге выбрать?
Для разовой оплаты зарубежного сервиса иногда удобнее воспользоваться посредником с понятной фиксированной стоимостью.
Если подписок несколько и оплачивать их приходится каждый месяц, можно рассмотреть виртуальную карту иностранного эмитента. Особенно если она поддерживает повторные списания и не требует ежемесячной платы за обслуживание.
А тем, кто постоянно путешествует, имеет смысл изучить полноценные банковские карты иностранных банков. Но для их оформления могут потребоваться дополнительные документы и личное присутствие.
Главное — заранее проверить, принимает ли нужный сервис конкретную карту, сколько стоит её выпуск и какие комиссии предусмотрены за пополнение.
Иначе может получиться совсем нелепая ситуация: вы уже потратили деньги на карту, положили на неё доллары, а оплатить нужную программу всё равно не можете.
Для российских пользователей, которые продолжают пользоваться зарубежными цифровыми услугами, поиск подходящего способа оплаты уже стал привычной частью интернет-покупок.

